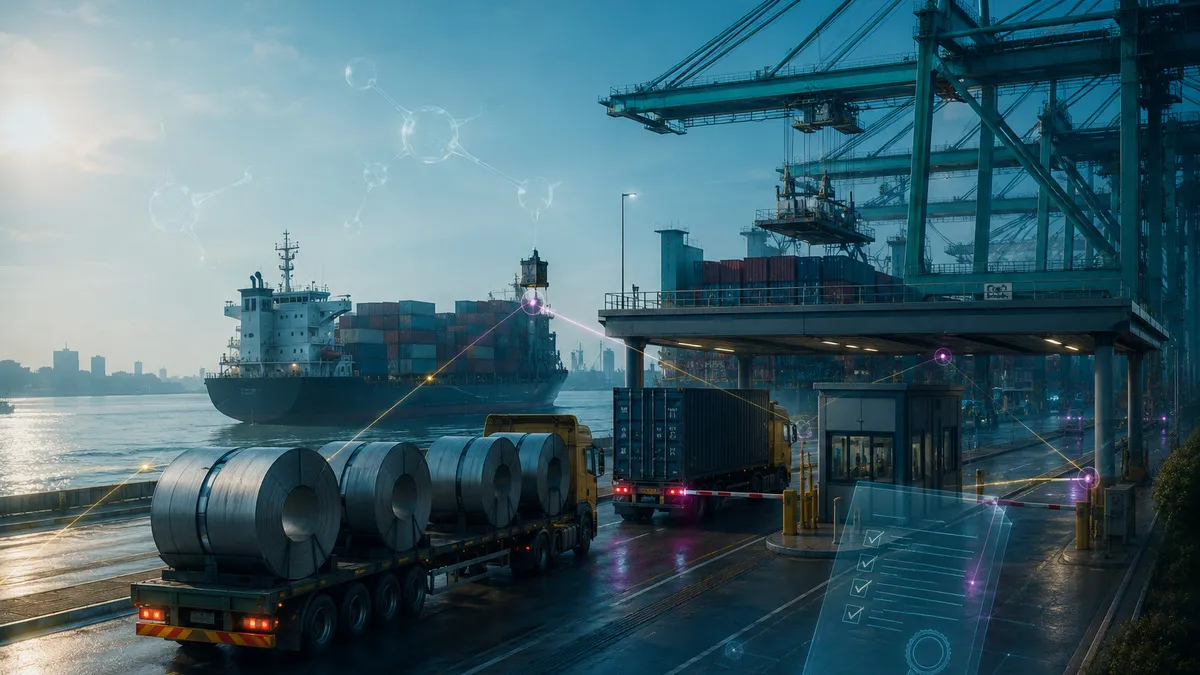
過去企業談減碳,常被放在社會責任或品牌形象裡。2026年1月1日之後,對出口歐洲的部分企業而言,碳不再只是報告書上的數字,而是會跟著產品一起過海關的成本。
歐盟碳邊境調整機制(CBAM)在2023年進入過渡期,2026年正式實施。它要求歐盟進口商針對水泥、鋼鐵、鋁、肥料、電力與氫等特定商品所含的碳排放,申報並負擔相應碳成本。第一份涵蓋2026年進口排放的正式申報與憑證繳交,期限落在2027年9月30日。
制度名稱很長,邏輯其實不難:如果歐盟境內企業要為排碳付費,進口商品也不能因為在境外生產,就完全避開碳成本。
被問的不是「你有沒有做ESG」
CBAM最直接影響的是列管產品,但它帶來的改變不會停在六大類別。當大型企業必須說清楚產品的含碳量,就會向上游要求原料、製程與能源數據。原本只跟一階供應商有關的壓力,會一層一層往中小企業傳遞。
客戶真正要問的,不是公司辦了幾場淨灘,也不是永續報告印得多漂亮,而是:這批貨用了多少電?電從哪裡來?原料的排放係數是什麼?數據能不能查證?
這對台灣尤其重要。台灣產業高度依賴出口與全球供應鏈,許多中小企業未必直接把商品賣到歐盟,卻可能是國際品牌或大型製造商的上游。碳管理能力,正逐漸從加分題變成接單資格。
碳費、碳稅與CBAM不是同一件事
面對各種制度,最容易出現的問題是把名詞混在一起。碳稅通常由政府依排放量課徵;排放交易制度是設定總量後交易配額;CBAM則是在邊境調整進口產品所承擔的碳成本。它們都讓排碳有價格,但適用對象、計算方式與法律義務不同。
企業如果只想「買碳權抵掉」,也可能答錯題。CBAM關注的是產品內含排放及原產地已支付的碳價,並不是任意買一批自願性碳信用,就能直接扣抵所有義務。
小企業可以從三件事開始
第一,知道自己的客戶與產品是否可能進入CBAM供應鏈;第二,建立能源與製程資料,不要等客戶催表格才臨時找數字;第三,把節能與低碳設備當成經營投資,評估回收期、融資與接單效益。
減碳從來不只是環保部門的工作。採購決定原料,生產決定能耗,財務決定設備投資,業務則最先感受到客戶要求。沒有跨部門協作,再完整的碳盤查也只是一份檔案。
碳開始過海關,代表國際貿易的規則正在改寫。對台灣企業而言,真正的風險不是碳有了價格,而是到客戶詢問時,我們仍不知道自己的碳在哪裡。
參考資料
-
歐盟執委會,Carbon Border Adjustment Mechanism官方說明,更新至2026年。
-
歐盟執委會,CBAM正式期實施指引,2026年8月14日。