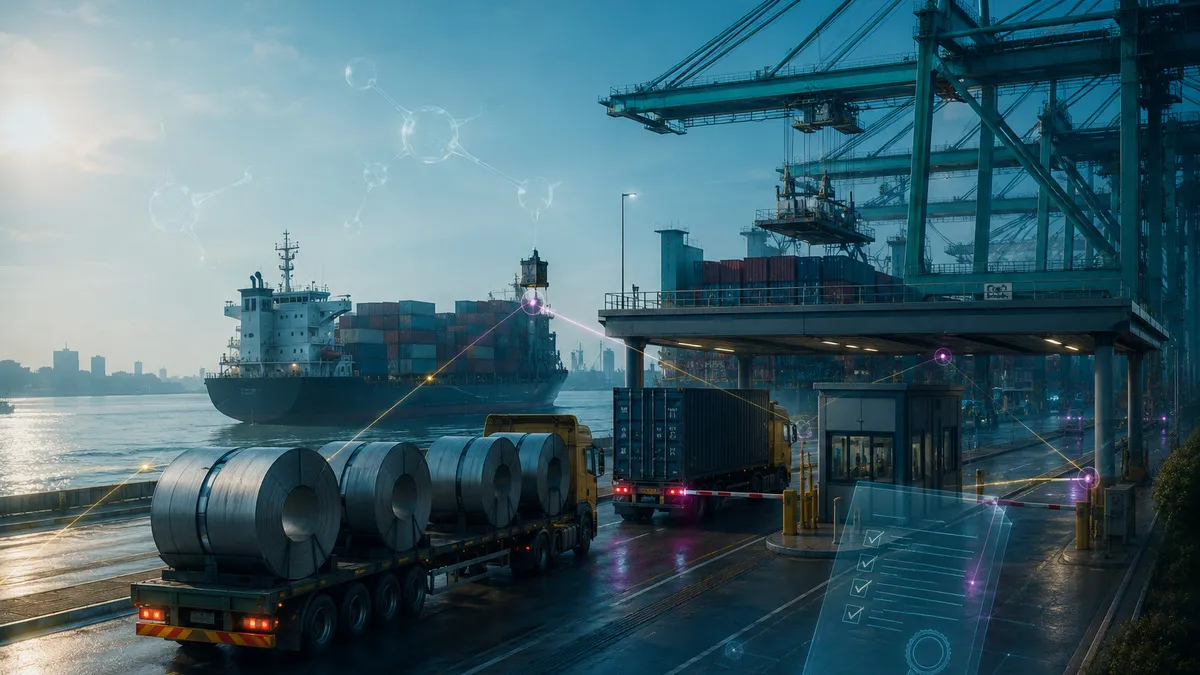
かつて企業が脱炭素を語るとき、それは社会的責任やブランドイメージの一部に置かれることが多かった。2026年1月1日以降、欧州へ輸出する一部の企業にとって、炭素はもはや報告書上の数字ではなく、製品とともに税関を通過するコストとなる。
EUの炭素国境調整メカニズム(CBAM)は2023年に移行期間に入り、2026年から本格的に実施される。この制度は、EUの輸入業者に対し、セメント、鉄鋼、アルミニウム、肥料、電力、水素といった特定品目に含まれる炭素排出量を申告し、相応の炭素コストを負担することを求めるものである。2026年の輸入分の排出量を対象とする最初の正式な申告と証書の提出は、2027年9月30日が期限となる。
制度の名称は長いが、その論理は難しくない。EU域内の企業が排出に対して費用を払うのであれば、輸入品も域外で生産されたという理由だけで炭素コストを完全に回避することはできない、ということである。
問われているのは「ESGをやっているか」ではない
CBAMが最も直接的に影響するのは規制対象品目だが、それがもたらす変化は6分類にとどまらない。大企業が製品の炭素含有量を明確に説明しなければならなくなれば、上流に対して原材料、製造工程、エネルギーのデータを求めるようになる。もともと一次サプライヤーだけに関わっていた圧力が、一層ずつ中小企業へと伝わっていく。
顧客が本当に知りたいのは、何回ビーチクリーンを開催したかでも、サステナビリティ報告書がどれだけ美しく印刷されているかでもない。問われるのは、この出荷分は電力をどれだけ使ったのか、その電力はどこから来たのか、原材料の排出係数は何か、データは検証できるのか、という点である。
これは台湾にとってとりわけ重要だ。台湾の産業は輸出とグローバル・サプライチェーンへの依存度が高く、多くの中小企業は必ずしも製品をEUへ直接販売していなくとも、国際ブランドや大手製造業の上流に位置している可能性がある。炭素管理能力は、加点要素から受注の資格条件へと次第に変わりつつある。
炭素賦課金、炭素税、CBAMは同じものではない
さまざまな制度に向き合うとき、最も起こりやすい問題は用語を混同してしまうことだ。炭素税は通常、政府が排出量に応じて課すものである。排出量取引制度は総量を設定した上で排出枠を取引する仕組みだ。一方CBAMは、国境において輸入品が負担する炭素コストを調整するものである。いずれも排出に価格をつけるものだが、適用対象、算定方法、法的義務は異なる。
企業が「カーボンクレジットを買って相殺すればよい」と考えるだけなら、これも答えを誤る可能性がある。CBAMが着目しているのは製品に内包される排出量と原産地で既に支払われた炭素価格であり、任意にボランタリーなカーボンクレジットを購入すれば、すべての義務を直接控除できるというものではない。
小規模企業が始められる三つのこと
第一に、自社の顧客と製品がCBAMのサプライチェーンに入る可能性があるかを把握すること。第二に、エネルギーと製造工程のデータを整備し、顧客に書式の提出を急かされてから慌てて数字を探すような事態にしないこと。第三に、省エネ設備や低炭素設備を経営投資として捉え、回収期間、資金調達、受注への効果を評価することである。
脱炭素は、これまで一度も環境部門だけの仕事だったことはない。調達が原材料を決め、生産がエネルギー消費を決め、財務が設備投資を決め、そして営業が最初に顧客の要求を感じ取る。部門を横断した協働がなければ、どれほど完璧な炭素インベントリも一つのファイルにすぎない。
炭素が税関を通り始めたということは、国際貿易のルールが書き換えられつつあることを意味する。台湾企業にとって本当のリスクは、炭素に価格がついたことではなく、顧客に問われたときに、自社の炭素がどこにあるのか依然として分からないことである。
参考資料
-
欧州委員会、Carbon Border Adjustment Mechanism公式解説、2026年時点の更新版。
-
欧州委員会、CBAM本格期実施ガイダンス、2026年8月14日。