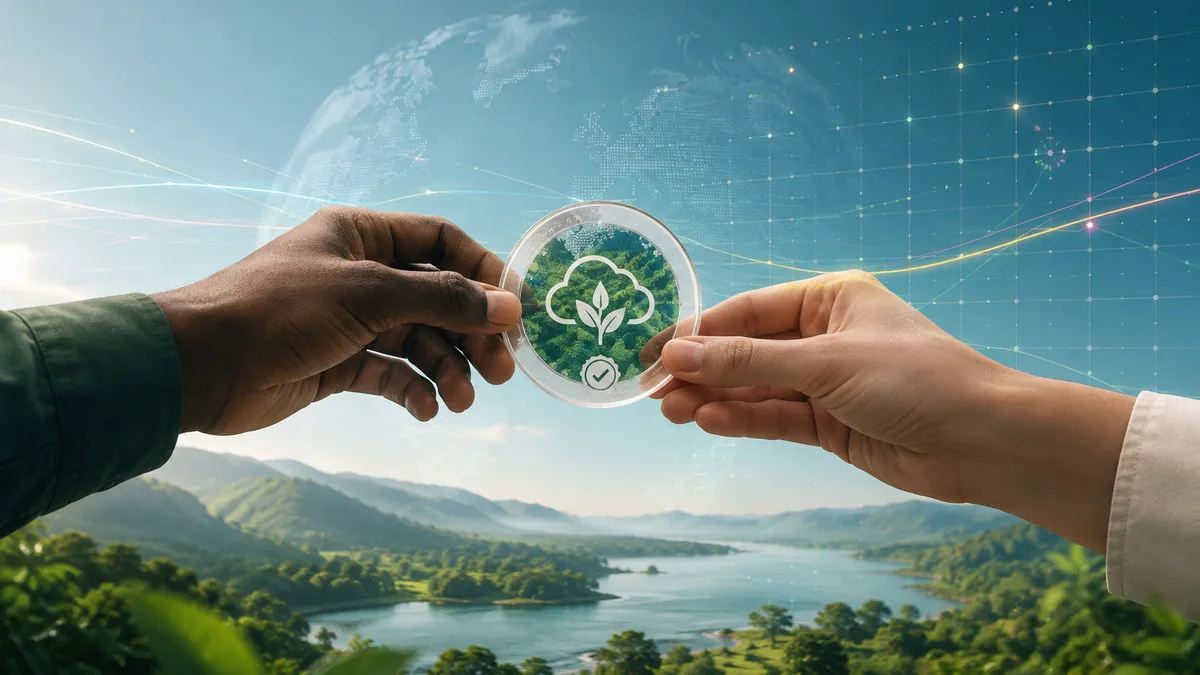
カーボンクレジットの最大の魅力は、目に見えない削減成果を取引可能な単位に変える点にある。ある場所で二酸化炭素換算で1トンの排出が減る、あるいは除去されると、方法論・モニタリング・検証を経て、それが1単位のカーボンクレジットになりうる。排出をオフセットする必要のある側が対価を払って購入し、資金は削減事業へと流れていく。
うまく設計されれば、資金が国境を越え、本来なら資本の乏しかった削減行動を支えることができる。しかし設計を誤れば、価格は安いのに心理的な安心感だけは十分な「免罪符」になりかねない。
国際炭素市場がようやく本格的に動き出す
パリ協定第6条は、国家間で協力して排出削減を進めるための枠組みを定めている。第6条2項は国同士による削減成果の二国間移転を認め、第6条4項は国連の監督下に置かれるクレジット制度を設けるものである。長年の交渉を経て、関連ルールはCOP29以降、段階的に整備が進んだ。2025年には監督機関が最初の方法論を承認し、国連の制度でもクレジット発行に向けた作業が進み始めた。国際炭素市場は「ルールを議論する」段階から、実際に動く段階へと移りつつある。
この市場の最も本質的な価値は、排出者が安価なオフセットを見つけられることではない。一件一件の削減が真実であり、追加的であり、検証可能であること、そして同じ成果が二つの国で二重計上されないことを担保する点にある。
1トンの炭素は、必ずしも同じではない
帳簿上は、どのカーボンクレジットも二酸化炭素換算1トンを表す。だが環境面の効果を見ると、その品質には大きな差が生じうる。
ある再生可能エネルギー発電所がもともと建設される予定だったのなら、カーボンクレジットの売却は本当に「追加的な」削減をもたらしたのか。森林プロジェクトが数年後に火災に見舞われたら、それ以前に除去したと主張していた炭素はどう扱われるのか。削減成果が売却国と購入国の双方の目標に同時に計上されるなら、地球全体で本当に1トン減ったとどうして言えるのか。
したがって、カーボンクレジットを判断するには価格や枚数だけを見てはならない。方法論、ベースライン、追加性、永続性、リーケージのリスク、第三者検証、そして地域社会への影響までを見る必要がある。
削減の順序を逆にしてはならない
企業にとって妥当な道筋は、まず排出量を算定し、次にエネルギーや製造工程からの排出を減らす手立てを講じ、最後に短期的にはどうしても解消できない残余分に対応するというものである。カーボンクレジットは手段であって、代替物ではない。
ある企業が一方で高排出の事業を拡大しながら、他方で安価なクレジットを使って「カーボンニュートラル」を掲げるなら、問題はクレジットを買ったこと自体ではなく、削減よりもオフセットを先に置いたことにある。近年の「グリーンウォッシュ」論争の根っこもここにある。
一般の人にとっては、急いで炭素取引の専門家になる必要はない。ただ、適切な問いを立てられるようになればよい。そのカーボンニュートラルの主張はどの範囲の排出を含んでいるのか。企業自身はどれだけ減らし、どれだけをオフセットしているのか。どの種類のクレジットを使っているのか。データはさかのぼって確認できるのか。
炭素市場には信頼が必要であり、その信頼は見栄えのよい証書一枚では得られない。炭素に価格がつくとき、誠実さにも価格がつく。本当に質の高いカーボンクレジットとは、削減行動をより多く起こさせるものであり、排出者の変化をより少なくて済ませるものではない。
参考資料
-
国連気候変動枠組条約(UNFCCC)、Article 6 of the Paris Agreement 公式資料。
-
UNFCCC、Paris Agreement Crediting Mechanism および2025年の方法論に関する進展。