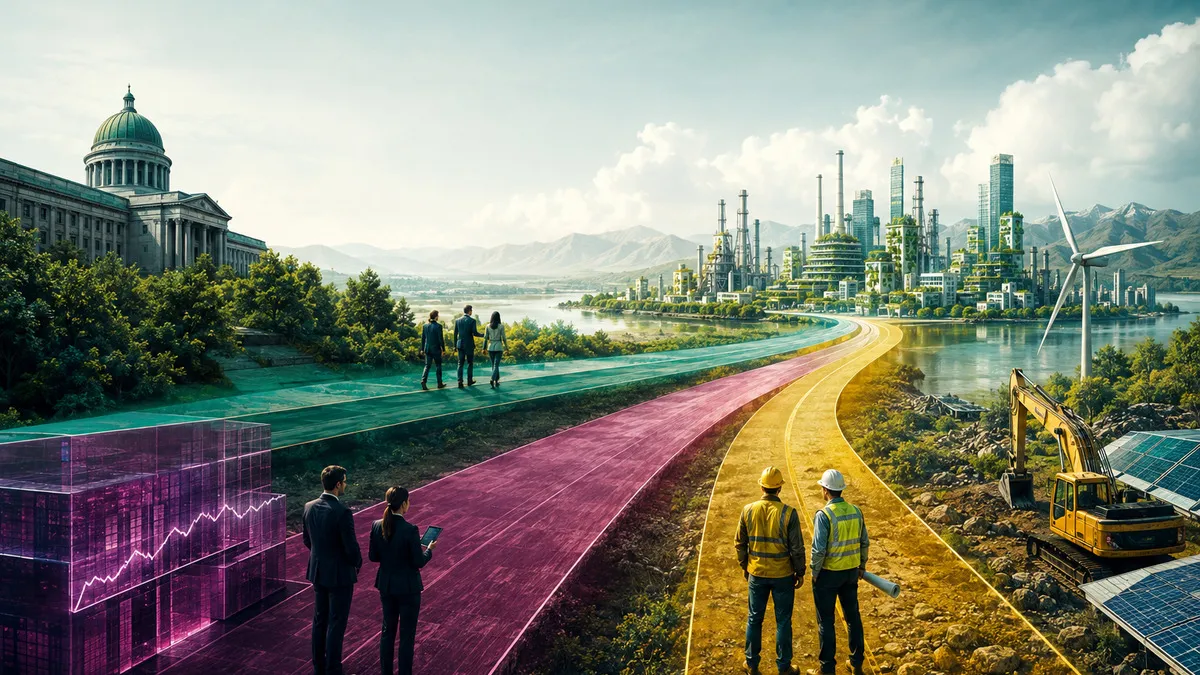
温室効果ガスの排出は長らく、代価を払わずに済む副作用として扱われてきた。しかし猛暑、洪水被害、健康被害やインフラの損失は、最終的に社会全体が負担している。カーボンプライシングの基本的な論理は、排出のコストを意思決定の場に戻すことにある。排出が多ければ多いほど支払う代価は高くなり、効率よく削減できれば、コストを節約したり収益を得たりできる。
世界銀行の2026年報告書によれば、世界ではすでに87件の直接的なカーボンプライシング政策が存在し、温室効果ガス排出量の29%強をカバーしている。2025年には政府に1,070億米ドルを超える収入をもたらした。カーボンプライシングはもはや一部の国の実験ではなく、産業と財政の制度へ段階的に組み込まれつつある。
税、賦課金、取引制度はどう違うのか
炭素税や炭素賦課金は通常、政府が排出1トンあたりに負担すべき価格を設定する。企業は事前にコストを見積もれるが、総排出量は実際の反応次第で変動する。一方、排出量取引制度はまず排出総量を設定し、その上で排出枠を割当てあるいは競売にかける。企業は排出枠を売買でき、炭素価格は市場で形成される。
どちらが絶対に優れているというわけではない。制度設計は産業構造、行政能力、政策目的によって左右され、両者を組み合わせる方式もあり得る。本当に重要なのは、価格シグナルが削減を促すのに十分かどうか、対象範囲が妥当かどうか、そして収入がどう使われるかである。
炭素収入が一般財源に入るだけなら、人々はコストを感じても、移行の成果は見えないままになる。省エネ、公共交通、産業の高度化、弱い立場にある人々への支援、労働者の転職支援に投じられれば、カーボンプライシングは罰則にとどまらず、移行のための資源を分かち合う手段にもなり得る。
炭素価格があっても、十分に減るとは限らない
世界の炭素価格には大きな差があり、いまだ対象外の排出も多い。価格が低すぎれば、企業はそれを単なる運営コストと見なし、設備や技術を変えようとしない。逆に価格が急激に上がれば、補完的な施策がないまま、暮らしや中小企業に打撃を与えるおそれもある。
そのため、カーボンプライシングは単独では機能しない。エネルギー政策、効率基準、研究開発、金融、インフラ整備が揃って支える必要がある。政府も、企業が選択肢を持たない消費者にコストをすべて転嫁することを防がなければならない。
企業にとって重要なのは、来年の炭素1トンの値段を当てることではなく、異なる炭素価格を投資評価に織り込むことである。将来コストが上がるとすれば、今日の省エネ設備、低炭素素材、製品の転換を、それでもまだ待つ価値があるのか。
カーボンプライシングには分配上の効果もある。収入に対するエネルギー支出の比率が高い家庭は、設備や移動手段をすぐに買い替えるのがより難しいのが通常だ。補助や公共サービスがなければ、同じ価格シグナルが家庭によって全く異なる負担となり得る。
炭素の価格が本当に変えるべきものは、一枚の請求書ではない。「排出を続けること」が「変わり始めること」より永遠に安い、という状態をなくすことである。
参考資料
-
世界銀行『State and Trends of Carbon Pricing 2026』、2026年5月。
-
世界銀行、Carbon Pricing Dashboard 公式データ。